
TÀI SẢN (ASSET) — Nền Tảng Của Mọi Quyết Định Tài Chính Bạn Đưa Ra

Trongvinh-FA25, Market Strategist Manager
Bởi chuyên gia TrongvinhFA25 | nhatkydauco.com
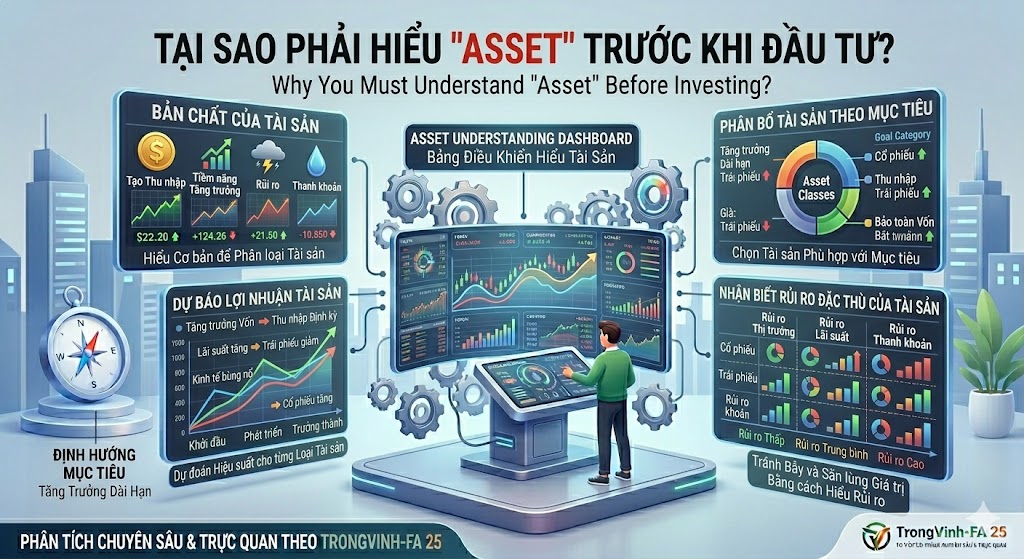
🧭 Tại Sao Phải Hiểu “Asset” Trước Khi Đầu Tư?
Trong hơn 15 năm làm việc trong ngành tài chính — từ tư vấn khách hàng cá nhân tại VPBank, quản lý quan hệ VIP tại ACB, đến quản lý tài sản cấp cao tại Techcombank — tôi nhận ra một điều: người ta thường học cách đầu tư trước khi hiểu họ đang đầu tư vào thứ gì.
Trước khi nói đến cổ phiếu, trái phiếu, bất động sản hay vàng — bạn cần nắm chắc một khái niệm nền tảng: Tài sản (Asset) là gì? Đây là viên gạch đầu tiên của toàn bộ tòa nhà tài chính cá nhân.
📖 Định Nghĩa — Ba Góc Nhìn Khác Nhau
1. Góc Nhìn Kế Toán Tài Chính
Trong kế toán tài chính, tài sản là bất kỳ nguồn lực nào được sở hữu hoặc kiểm soát bởi một doanh nghiệp hay thực thể kinh tế — bất kể hữu hình hay vô hình — có khả năng tạo ra giá trị kinh tế tích cực. Tài sản đại diện cho giá trị quyền sở hữu có thể chuyển đổi thành tiền mặt.
2. Góc Nhìn IFRS — Chuẩn Mực Quốc Tế
Theo IFRS — hệ thống báo cáo tài chính được sử dụng rộng rãi nhất thế giới — tài sản được định nghĩa là: “Một nguồn lực kinh tế hiện tại mà thực thể kiểm soát được, xuất phát từ các sự kiện trong quá khứ.” Một nguồn lực kinh tế là một quyền có khả năng tạo ra lợi ích kinh tế.
3. Góc Nhìn Kinh Tế Học
Trong kinh tế học, tài sản là bất kỳ hình thức nào mà của cải (wealth) có thể được lưu giữ.
💬 Góc nhìn thực tế: Ba định nghĩa trên đều nói về một bản chất duy nhất — khả năng tạo ra lợi ích kinh tế trong tương lai. Một mảnh đất là tài sản vì nó có thể cho thuê hoặc bán. Một bằng sáng chế là tài sản vì nó tạo ra doanh thu bản quyền. Ngay cả một thương hiệu mạnh cũng là tài sản vì nó giúp bán hàng dễ hơn đối thủ.
⚖️ Phương Trình Kế Toán — Công Thức Bạn Phải Thuộc Lòng
Phương trình kế toán là cấu trúc toán học của bảng cân đối kế toán:
Tài sản (Assets) = Nợ phải trả (Liabilities) + Vốn chủ sở hữu (Equity)
Từ đó suy ra:
- Nợ phải trả = Tài sản − Vốn chủ sở hữu
- Vốn chủ sở hữu = Tài sản − Nợ phải trả
Đây là phương trình quan trọng nhất trong tài chính doanh nghiệp. Hãy hiểu nó qua ví dụ thực tế Việt Nam:
🏦 Ví dụ: Ngân hàng Techcombank (TCB)

Tổng tài sản:          ~800,000 tỷ VNĐ
(-) Nợ phải trả:       ~700,000 tỷ VNĐ  (tiền gửi KH, vay liên ngân hàng...)
(=) Vốn chủ sở hữu:   ~100,000 tỷ VNĐ  ← Đây mới là "của thật" của cổ đông
💬 Bài học thực tế: Khi tôi phân tích một cổ phiếu ngân hàng cho khách hàng HNW, câu hỏi đầu tiên không phải là “lợi nhuận bao nhiêu?” mà là “chất lượng tài sản như thế nào? Bao nhiêu phần trăm là nợ xấu?” Đây chính là lý do tỷ lệ NPL (Non-Performing Loan) quan trọng hơn EPS trong phân tích ngân hàng.
🗂️ Bản Đồ Phân Loại Tài Sản Toàn Diện
Tài sản được chia thành hai nhóm lớn: tài sản hữu hình (tangible assets) và tài sản vô hình (intangible assets). Tài sản hữu hình bao gồm tài sản ngắn hạn (current assets) và tài sản dài hạn (fixed assets).
🔷 NHÓM 1: TÀI SẢN NGẮN HẠN (Current Assets)
Tài sản ngắn hạn là tiền mặt và các tài sản khác được kỳ vọng chuyển đổi thành tiền mặt hoặc được tiêu thụ trong vòng một năm, mà không làm gián đoạn hoạt động bình thường của doanh nghiệp. Có 5 hạng mục chính:
① Tiền và tương đương tiền — tài sản thanh khoản nhất, bao gồm tiền mặt, tài khoản tiền gửi và các công cụ có thể chuyển nhượng. ② Đầu tư ngắn hạn — chứng khoán mua để bán trong tương lai gần nhằm kiếm lợi từ chênh lệch giá ngắn hạn. ③ Khoản phải thu — thường được ghi nhận ròng sau khi trừ dự phòng nợ khó đòi. ④ Hàng tồn kho — giá trị thường được ghi theo nguyên tắc “giá thấp hơn giữa giá gốc và giá thị trường”. ⑤ Chi phí trả trước — chi phí đã trả bằng tiền nhưng chưa được sử dụng, như bảo hiểm hay văn phòng phẩm.
💬 Đọc tài sản ngắn hạn như thế nào? Khi phân tích cổ phiếu, tôi luôn tính Current Ratio = Tài sản ngắn hạn / Nợ ngắn hạn. Tỷ lệ này < 1 là tín hiệu cảnh báo dòng tiền — doanh nghiệp có thể gặp khó khăn thanh toán ngắn hạn. Đây là lý do nhiều công ty BĐS Việt Nam “có lãi trên giấy” nhưng vẫn vỡ nợ trong 2022–2023.
🔶 NHÓM 2: TÀI SẢN DÀI HẠN (Non-Current Assets)
📍 Tài Sản Cố Định — PP&E (Property, Plant & Equipment)
Còn gọi là PP&E, đây là nhóm tài sản được mua để sử dụng lâu dài nhằm tạo ra lợi nhuận, bao gồm đất đai, nhà xưởng, máy móc, nội thất, công cụ, thiết bị IT. Chúng được khấu hao dần theo thời gian sử dụng dự kiến — ngoại trừ đất đai không bị khấu hao.
💬 Ý nghĩa với nhà đầu tư: Trong phân tích cổ phiếu sản xuất như HPG (Hòa Phát), FCN (FECON), hay DPM (Đạm Phú Mỹ) — tỷ lệ CAPEX/Doanh thu và mức khấu hao hàng năm cho tôi biết doanh nghiệp đang trong chu kỳ đầu tư mở rộng hay thu hoạch. Đầu tư vào giai đoạn CAPEX cao nhưng khấu hao chưa ăn mòn nhiều thường là timing tốt.
💡 Asset-Heavy vs. Asset-Light — Hai Mô Hình Kinh Doanh Đối Lập
Công ty đầu tư quá nhiều vào tài sản được gọi là mô hình “asset heavy” (nặng tài sản). Ngược lại, các công ty hoạt động với rất ít tài sản được gọi là “asset light” (nhẹ tài sản). Các ngành sản xuất, y tế, kỹ thuật và hóa chất thường là mô hình nặng tài sản, trong khi các doanh nghiệp số như Airbnb, Uber vận hành theo mô hình nhẹ tài sản.
| Mô Hình | Đặc Điểm | Ví Dụ Việt Nam | Rủi Ro Chính |
|---|---|---|---|
| Asset-Heavy | Nhiều PP&E, CAPEX lớn | HPG, GAS, PLX | Khấu hao lớn, đòn bẩy cao |
| Asset-Light | Ít tài sản, biên lợi nhuận cao | FPT Software, MWG | Phụ thuộc thương hiệu, con người |
🔮 NHÓM 3: TÀI SẢN VÔ HÌNH (Intangible Assets)
Tài sản vô hình không có hình thái vật chất và thường rất khó định giá. Chúng bao gồm bằng sáng chế, bản quyền, nhượng quyền thương mại, thương hiệu (goodwill), nhãn hiệu, phần mềm. Theo US GAAP, những tài sản này được phân bổ (amortized) trong vòng 5 đến 40 năm, ngoại trừ goodwill.
Goodwill và tài sản trí tuệ (bản quyền, nhãn hiệu, bằng sáng chế, phần mềm) đều là tài sản vô hình — đây là lợi thế cạnh tranh phi vật chất giúp doanh nghiệp dẫn đầu thị trường.
💬 Tình huống thực tế tại Việt Nam: Khi Masan mua lại Vinmart từ Vingroup năm 2020, phần lớn giá trị thương vụ nằm ở mạng lưới bán lẻ và thương hiệu — đây là tài sản vô hình. Đây cũng là lý do tại sao P/B của FPT luôn cao hơn 3x — thị trường đang định giá cao phần tài sản vô hình (đội ngũ kỹ sư, thương hiệu, hợp đồng dài hạn) mà bảng cân đối kế toán không phản ánh đầy đủ.
⏳ NHÓM 4: TÀI SẢN HAO MÒN (Wasting Assets)
Tài sản hao mòn là loại tài sản giảm giá trị không thể đảo ngược theo thời gian. Ví dụ như phương tiện vận tải, máy móc — và trong thị trường tài chính, hợp đồng quyền chọn (options) liên tục mất đi giá trị thời gian sau khi được mua.
💬 Bài học từ trading options: Tôi đã có nhiều năm kinh nghiệm với phái sinh — đặc biệt là options. Theta decay (sự hao mòn theo thời gian của options) chính là bản chất của wasting asset trong thị trường tài chính. Người mua options đang nắm giữ một tài sản hao mòn mỗi ngày — đây là lý do selling options (bán quyền chọn) về mặt xác suất thống kê có lợi thế hơn buying options về dài hạn.
🏆 Tài Sản Hữu Hình Là Một Lớp Tài Sản Riêng
Các tài sản hữu hình như nghệ thuật, nội thất, tem bưu chính, vàng, rượu vang, đồ chơi cổ và sách được công nhận là một lớp tài sản riêng biệt. Nhiều cá nhân có giá trị tài sản ròng cao (HNW) sẽ tìm cách đưa các tài sản hữu hình này vào danh mục tổng thể của họ — tạo ra nhu cầu về quản lý tài sản hữu hình chuyên biệt.
💬 Thực tế Private Wealth tại Việt Nam: Trong công việc tư vấn khách hàng UHNW, tôi nhận thấy ngày càng nhiều khách hàng giàu có người Việt bắt đầu quan tâm đến đồng hồ luxury (Rolex, Patek Philippe), nghệ thuật đương đại Việt Nam, rượu vang cao cấp như một phần của danh mục đa dạng hóa. Đây là xu hướng “passion assets” — đầu tư vào thứ mình yêu thích nhưng vẫn có giá trị kinh tế.
🧩 Ứng Dụng Thực Tế: Đọc Bảng Cân Đối Kế Toán Như Chuyên Gia
Đây là quy trình 5 bước tôi dùng khi phân tích tài sản của một doanh nghiệp niêm yết:
📋 QUY TRÌNH PHÂN TÍCH TÀI SẢN DOANH NGHIỆP

BƯỚC 1 — KIỂM TRA CẤU TRÚC TÀI SẢN
  Tỷ trọng tài sản ngắn hạn vs. dài hạn?
  → Ngân hàng: ~90% là tài sản tài chính
  → Sản xuất: 60-70% là PP&E
  → Bán lẻ: 40-50% là hàng tồn kho

BƯỚC 2 — ĐÁNH GIÁ CHẤT LƯỢNG TÀI SẢN
  Hàng tồn kho có tăng bất thường không?
  Khoản phải thu có quá hạn không?
  → Tín hiệu cảnh báo nợ xấu tiềm ẩn

BƯỚC 3 — ĐO LƯỜNG HIỆU QUẢ SỬ DỤNG TÀI SẢN
  ROA = Lợi nhuận ròng / Tổng tài sản
  → ROA > 10%: xuất sắc (ngân hàng tốt ~1.5-2%)
  Asset Turnover = Doanh thu / Tổng tài sản

BƯỚC 4 — PHÂN TÍCH ĐÒN BẨY
  D/E = Nợ / Vốn chủ sở hữu
  → Cao → rủi ro tài chính tăng khi lãi suất tăng

BƯỚC 5 — SO SÁNH VỚI NGÀNH
  P/B = Giá thị trường / Giá trị sổ sách
  → P/B < 1: tài sản bị định giá thấp
  → P/B > 3: thị trường kỳ vọng tài sản vô hình lớn
Bản Đồ Tài Sản Của Người Việt Nam — Đang Ở Đâu?
Theo quan sát của tôi qua hàng trăm buổi tư vấn khách hàng, đây là bức tranh cơ cấu tài sản điển hình của một gia đình trung lưu — khá giả tại Việt Nam:
| Loại Tài Sản | Tỷ Trọng Điển Hình | Nhận Xét |
|---|---|---|
| Bất động sản | 60–70% | Quá tập trung, kém thanh khoản |
| Tiền gửi ngân hàng | 15–20% | An toàn nhưng lợi suất thấp |
| Cổ phiếu / Chứng khoán | 5–10% | Đang tăng nhanh ở thế hệ trẻ |
| Vàng | 5–10% | Phòng thủ truyền thống |
| Tài sản khác (crypto, ngoại tệ…) | 1–5% | Mới nổi |
⚠️ Vấn đề cốt lõi: Cơ cấu tài sản người Việt quá tập trung vào bất động sản — một tài sản kém thanh khoản, chu kỳ dài, nhạy cảm với lãi suất và chính sách. Đây là lý do các cuộc khủng hoảng BĐS như 2011–2013 hay 2022–2023 tạo ra hiệu ứng “tài sản nhiều nhưng tiền mặt không có” cho rất nhiều gia đình.
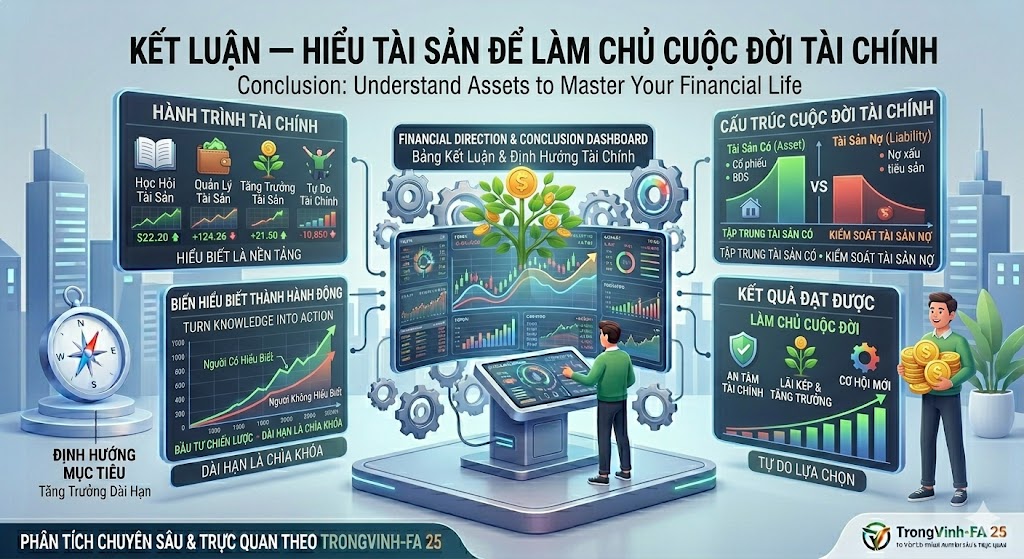
💡 Kết Luận — Hiểu Tài Sản Để Làm Chủ Cuộc Đời Tài Chính
Từ kiến thức về Asset đến thực hành quản lý tài sản cá nhân, có ba nguyên tắc tôi luôn truyền đạt cho khách hàng:
① Phân biệt Tài sản thật vs. Tài sản ảo Không phải mọi thứ trông có vẻ là tài sản đều là tài sản thực sự. Một căn nhà đang thế chấp 80% giá trị không phải “tài sản” của bạn — đó là tài sản của ngân hàng.
② Đa dạng hóa theo loại tài sản, không chỉ theo số lượng Có 10 cổ phiếu trong cùng ngành ngân hàng không phải đa dạng hóa. Có cổ phiếu + trái phiếu + bất động sản + vàng + tiền mặt mới là đa dạng hóa thực sự.
③ Chú trọng thanh khoản (liquidity) song song với lợi suất Tài sản không thể bán khi cần là tài sản nguy hiểm trong khủng hoảng. Danh mục tốt luôn có một phần liquid assets để nắm bắt cơ hội hoặc xử lý rủi ro bất ngờ.
“Người giàu thực sự không phải người có nhiều tiền — mà là người sở hữu những tài sản tạo ra dòng tiền ngay cả khi họ đang ngủ.”
— TrongvinhFA25
📌 Bài viết thuộc series “Kiến Thức Nền Tảng Tài Chính” của TrongvinhFA25. Bài tiếp theo: Nợ & Đòn Bẩy Tài Chính — Khi Nào Vay Là Khôn Ngoan, Khi Nào Là Bẫy?
© TrongvinhFA25 | Nội dung mang tính giáo dục, không phải khuyến nghị đầu tư cụ thể.


